






84 Prozent der Befragten einer Bitkom-Umfrage befürworten eine gesetzliche Pflicht, neben Bargeld mindestens eine elektronische Bezahlmöglichkeit anzubieten. Neue Zahlen der Bundesbank zeigen zugleich: Der Bargeldanteil sinkt, doch auf Märkten, Flohmärkten und im Straßenverkauf bleibt Bargeld besonders wichtig.
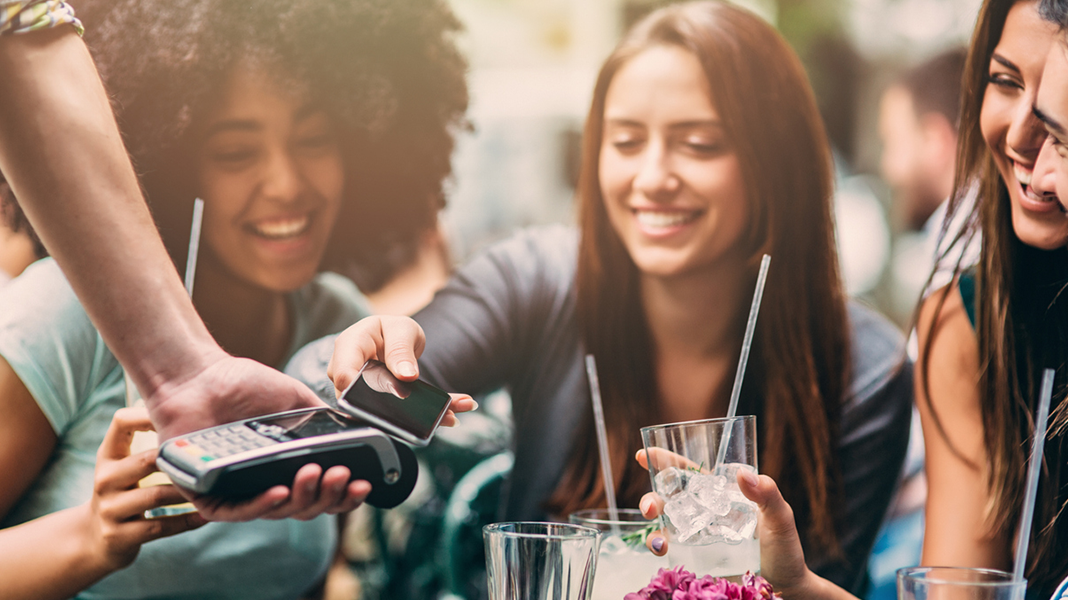
An immer mehr Kassen in Deutschland genügt ein Griff zum Smartphone, um zu bezahlen. Das EHI Retail Institute beziffert den Anteil mobiler Zahlungen inzwischen auf rund ein Fünftel aller unbaren Zahlungen im stationären Einzelhandel. Trotzdem begegnen Verbraucherinnen und Verbraucher weiterhin Geschäften oder Gastronomiebetrieben, die ausschließlich Bargeld akzeptieren.
Einen allgemeinen gesetzlichen Anspruch auf eine digitale Bezahlmöglichkeit gibt es bislang nicht. In Deutschland gilt beim Zahlungsmittel grundsätzlich Vertragsfreiheit. Händler können deshalb bestimmte Zahlungsarten ausschließen, sofern sie ihre Kundschaft vor dem Vertragsabschluss darüber informieren. Genau an dieser Wahlfreiheit setzt eine aktuelle Bitkom-Umfrage an: 84 Prozent der Befragten wollen, dass Geschäfte gesetzlich verpflichtet werden, neben Bargeld mindestens eine elektronische Bezahlmöglichkeit anzubieten. Im Vorjahr waren es 70 Prozent.
Breite Zustimmung in der Bitkom-Umfrage
Bitkom Research befragte im Auftrag des Digitalverbands 1.004 Menschen ab 16 Jahren telefonisch. 78 Prozent der Befragten stören sich daran, wenn nur bar bezahlt werden kann. 82 Prozent sagen, dass sie Bargeld seltener nutzen als früher. 57 Prozent greifen nach eigenen Angaben nur noch deshalb zu Scheinen und Münzen, weil sie befürchten, andernfalls nicht bezahlen zu können.
Bemerkenswert ist, wie ähnlich die Antworten der Altersgruppen ausfallen. Unter den 16- bis 29-Jährigen befürworten 86 Prozent die gesetzliche Pflicht, unter den Menschen ab 65 Jahren sind es 83 Prozent. Aber auch die Sorge, Bargeld könne künftig nicht mehr überall akzeptiert werden, ist in beiden Gruppen verbreitet: 63 Prozent der Jüngeren und 69 Prozent der Älteren teilen sie. Das einfache Bild vom digitalaffinen Nachwuchs und der ausschließlich bargeldtreuen älteren Generation greift damit zumindest in dieser Befragung zu kurz.
Tatsächliche Zahlungen ergänzen das Stimmungsbild
Eine Umfrage misst Einstellungen. Für das tatsächliche Verhalten liefert die Bundesbank mit ihrer Studie „Zahlungsverhalten in Deutschland 2025“ deutlich umfangreichere Daten, da hier Informationen aus fast 20.000 Transaktionen die Grundlage bilden.
Erstmals wurde dabei die 50-Prozent-Marke überschritten: Zusammengenommen entfielen 55 Prozent der erfassten Alltagszahlungen auf unbare Verfahren. Bargeld kam auf 45 Prozent, nach 51 Prozent im Jahr 2023. Mobile Zahlungen mit Smartphone oder Smartwatch stiegen von 6 auf 10 Prozent. Internetbezahlverfahren verdoppelten ihren Anteil von 3 auf 6 Prozent.
Eine wichtige Unterscheidung bleibt: Obwohl unbare Verfahren zusammengenommen die Mehrheit bilden, ist Bargeld mit 45 Prozent weiterhin das am häufigsten verwendete einzelne Zahlungsmittel. Die 55 Prozent verteilen sich dagegen auf Debitkarten, Kreditkarten, mobile Verfahren, Internetbezahlverfahren, Überweisungen und weitere Zahlungsarten.
Warum Bargeld dennoch wichtig bleibt
72 Prozent der von Bitkom Befragten sagen, ihnen würde ohne Bargeld nichts fehlen. Gleichzeitig äußern 66 Prozent die Sorge, künftig nicht mehr überall bar bezahlen zu können, wenn sie es möchten. Das ist kein zwingender Widerspruch. Bargeld kann als bevorzugtes Zahlungsmittel an Bedeutung verlieren und zugleich als Ausweichmöglichkeit, Notfallreserve oder Instrument persönlicher Kontrolle wichtig bleiben.
Die Bundesbank liefert dafür konkrete Gründe. 58 Prozent der Befragten sehen den Schutz der Privatsphäre als besonderen Vorteil von Bargeld. 52 Prozent schätzen den besseren Überblick über ihre Ausgaben, 45 Prozent die unmittelbare und zuverlässige Erledigung der Zahlung.
Bei der Akzeptanz zeigt sich eine deutliche Asymmetrie. Bargeld wurde 2025 bei 94 Prozent der aufgezeichneten Käufe vor Ort akzeptiert, unbare Zahlungen waren bei 86 Prozent möglich. Auf Märkten, Flohmärkten und im Straßenverkauf lag die Akzeptanz bargeldloser Verfahren sogar nur bei 43 Prozent. Gut ein Viertel der Befragten berichtete, innerhalb des vorherigen Monats mindestens einmal nicht wie gewünscht mit Karte oder Smartphone bezahlt haben zu können.
Im Einzelhandel ist der Wandel beim Umsatz noch deutlicher
Im stationären Einzelhandel zeigt sich der digitale Wandel bei den Umsätzen noch stärker. Nach der EHI-Studie „Zahlungssysteme im Einzelhandel 2026“ entfielen 2025 bereits 65,1 Prozent des Umsatzes auf Kartenzahlungen. Der Bargeldanteil sank auf 32,3 Prozent. Gemessen an der Anzahl der Einkäufe lag Bargeld mit 50,5 Prozent allerdings weiterhin knapp vor der Karte mit 48,1 Prozent.
Dass Bargeld beim Transaktionsanteil stärker ist als beim Umsatz, passt zudem zum Befund der Bundesbank, wonach im stationären Handel Beträge bis etwa 15 Euro weiterhin häufiger bar bezahlt werden.
Auch mobiles Bezahlen legte deutlich zu. Der Anteil von Smartphone und Smartwatch an allen unbaren Zahlungen im stationären Einzelhandel stieg laut EHI von 12,8 auf 19,3 Prozent. Im Onlinehandel behauptete PayPal mit einem Umsatzanteil von 28,7 Prozent seine Spitzenposition. Es folgten der Kauf auf Rechnung mit 26,1 Prozent und die Lastschrift mit 14,4 Prozent.
Politischer Wille, aber noch kein bundesweites Recht
Die Bundesregierung hat angekündigt, dass beim Bezahlen im Alltag grundsätzlich Bargeld und mindestens eine digitale Zahlungsoption schrittweise angeboten werden sollen. Der Bundesrat ging im Oktober 2025 einen Schritt weiter. Auf Initiative Niedersachsens und Hamburgs unterstützte er die Forderung nach einer verpflichtenden digitalen Bezahloption bei Geschäften des Alltags. Die Bundesregierung erklärte zunächst, sie prüfe unterschiedliche Vorschläge und wolle eine ressourcenschonende und bürokratiearme Umsetzung erreichen. Eine allgemeine bundesweite Annahmepflicht ist derzeit jedoch noch nicht in Kraft.
Am Ende des Tages darf auch die Kostenfrage nicht ausgeblendet werden. Eine 2025 veröffentlichte Bundesbank-Studie kommt zu dem Ergebnis, dass Bargeld für den Einzelhandel je Transaktion besonders günstig ist, während die Girocard gemessen am Umsatz das günstigste untersuchte Verfahren darstellt. Internationale Debit- und Kreditkarten verursachen höhere Kosten. Vor allem kleine Unternehmen sehen sich häufiger mit Transaktionsgebühren und Investitionskosten konfrontiert. Eine gesetzliche Pflicht müsste deshalb technologieoffen, verhältnismäßig und für Kleinstbetriebe praktikabel ausgestaltet werden.


